DJI sprzedaje więcej aparatów cyfrowych bez lustra niż wszyscy tradycyjni producenci aparatów łącznie.
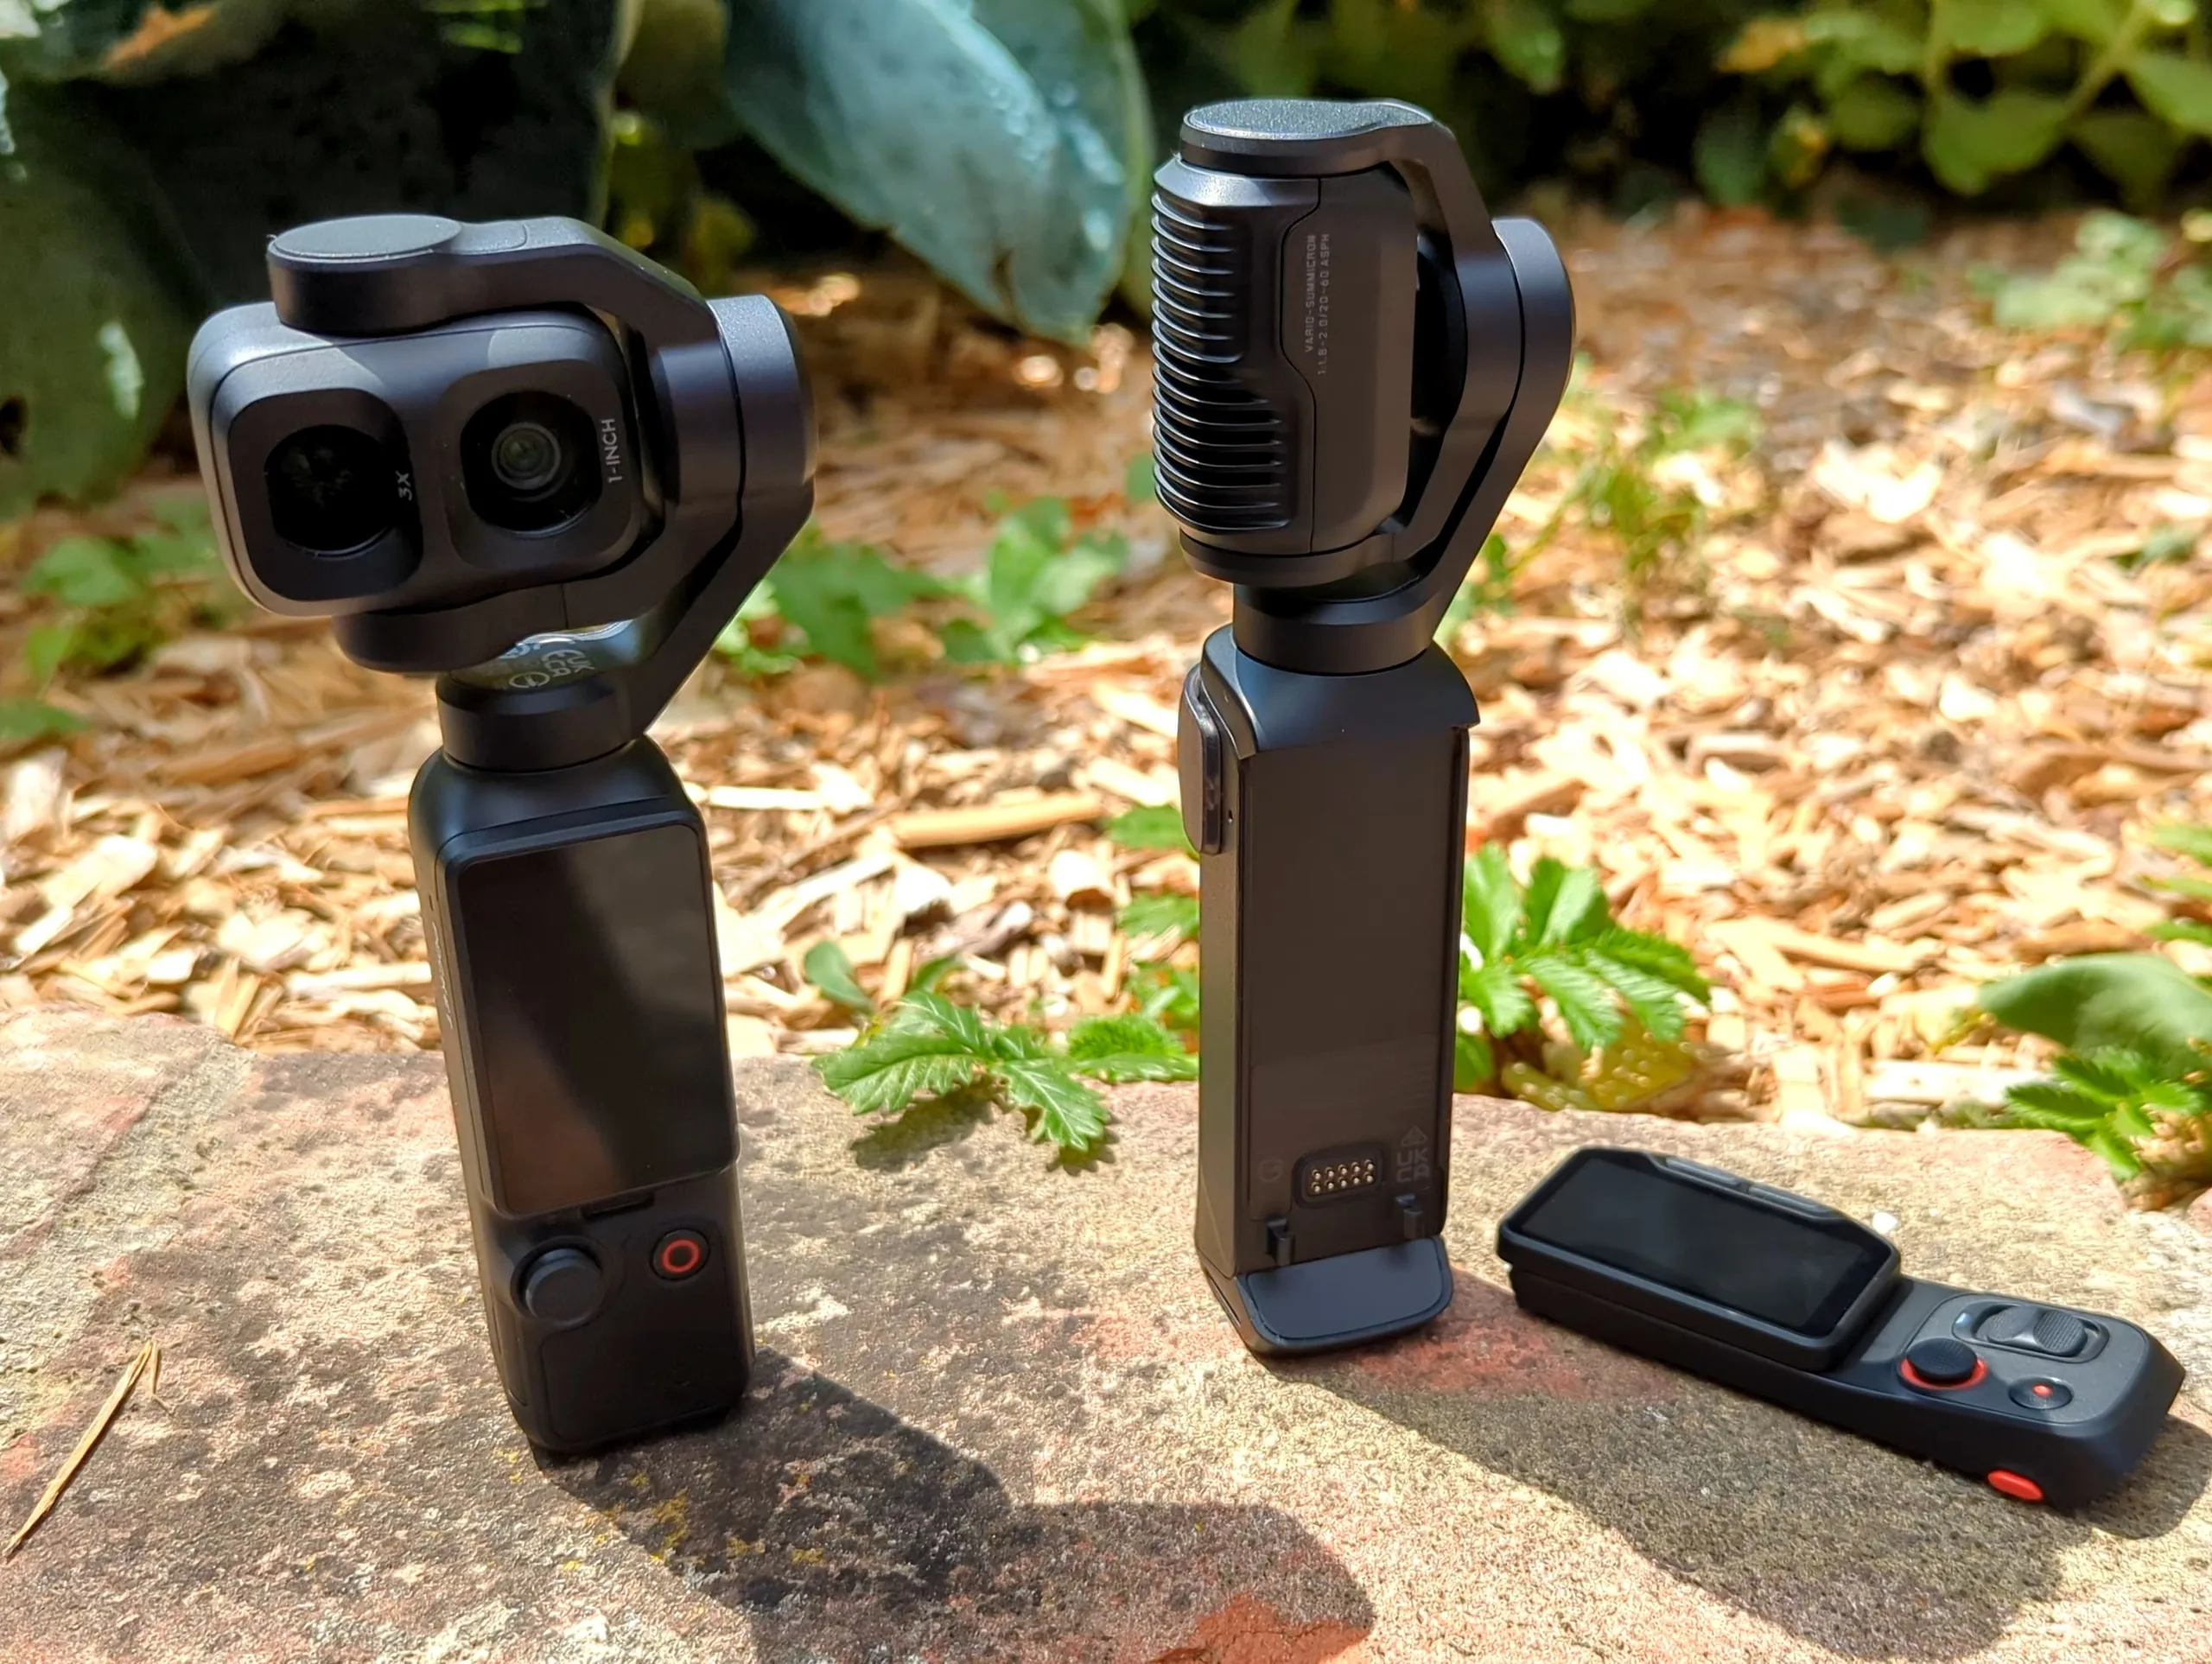
Serwis CineD porównał oficjalne dane z najnowszego raportu IDC oraz CIPA, ujawniając kilka interesujących zmian na rynku aparatów.
Prawie wszyscy czołowi, od dawna obecni na rynku producenci aparatów mają siedziby w Japonii. Należą do nich giganci, tacy jak Canon, Sony, Nikon, Fujifilm, Panasonic i Casio. Wszyscy są członkami Japanese Camera & Imaging Products Association (CIPA). Rynek powoli się jednak zmienia. Pod względem liczby sprzedanych aparatów cyfrowych (bezlusterkowych) do czołowych graczy zaliczają się obecnie w szczególności DJI, a także Insta360 — obie firmy pochodzą z Chin.
Kto sprzedał najwięcej aparatów?
Według raportu branżowego DJI i Insta360 sprzedają obecnie dwa razy więcej aparatów bezlusterkowych niż wszyscy japońscy producenci łącznie. DJI ma znaczną przewagę nad Insta360: samo DJI sprzedało więcej sztuk niż wszyscy członkowie CIPA łącznie.
Jeśli przyjrzeć się konkretnie kamerom przenośnym (kamerom sportowym, kamerom 360° i kamerom z gimbalem), 9 na 10 sztuk wysyłanych obecnie na cały świat pochodzi od jednego z tych dwóch producentów. Oznacza to również, że wszyscy pozostali producenci, w tym GoPro, mają łącznie nie więcej niż jedną dziesiątą rynku kamer przenośnych. Kamery z gimbalem wyprzedziły już kamery sportowe i mają największy udział w rynku. Tymczasem sprzedaż GoPro spadła niemal o połowę w porównaniu z poprzednim rokiem.
W 2025 roku DJI wysłało ponad 10 milionów kamer przenośnych, po raz pierwszy przekraczając ten próg. Według CIPA wszystkie firmy członkowskie łącznie wysłały 9,4 miliona aparatów, w tym aparaty bezlusterkowe, lustrzanki cyfrowe i aparaty kompaktowe. Spośród nich 6,3 miliona stanowiły aparaty bezlusterkowe.

Ale ceny i zyski malują inny obraz.
Jednak dane dotyczące dostaw pokazują tylko część sytuacji: choć kamery ręczne są sprzedawane częściej, ich ceny spadają, a konkurencja jest szczególnie zacięta. Zyski Insta360 spadły o prawie 94 procent z powodu wysokich kosztów pamięci masowej, wysokich nakładów inwestycyjnych (technologia 360°) i kosztów magazynowania, a także silnej presji konkurencyjnej (ze strony DJI i nowych konkurentów).

Sytuacja wygląda inaczej w przypadku członków CIPA: wolumen dostaw nieznacznie spada, ale ich wartość — a co za tym idzie, zyski — rośnie.
Sugeruje to, że rynek zasadniczo dzieli się na dwie części: z jednej strony przystępne cenowo produkty konsumenckie z segmentu masowego, które mogą coraz częściej konkurować ze smartfonami, a z drugiej — mniejszy rynek aparatów premium z wymiennymi obiektywami.
Źródło
za pośrednictwem CineD
 Add as a preferred source on Google